
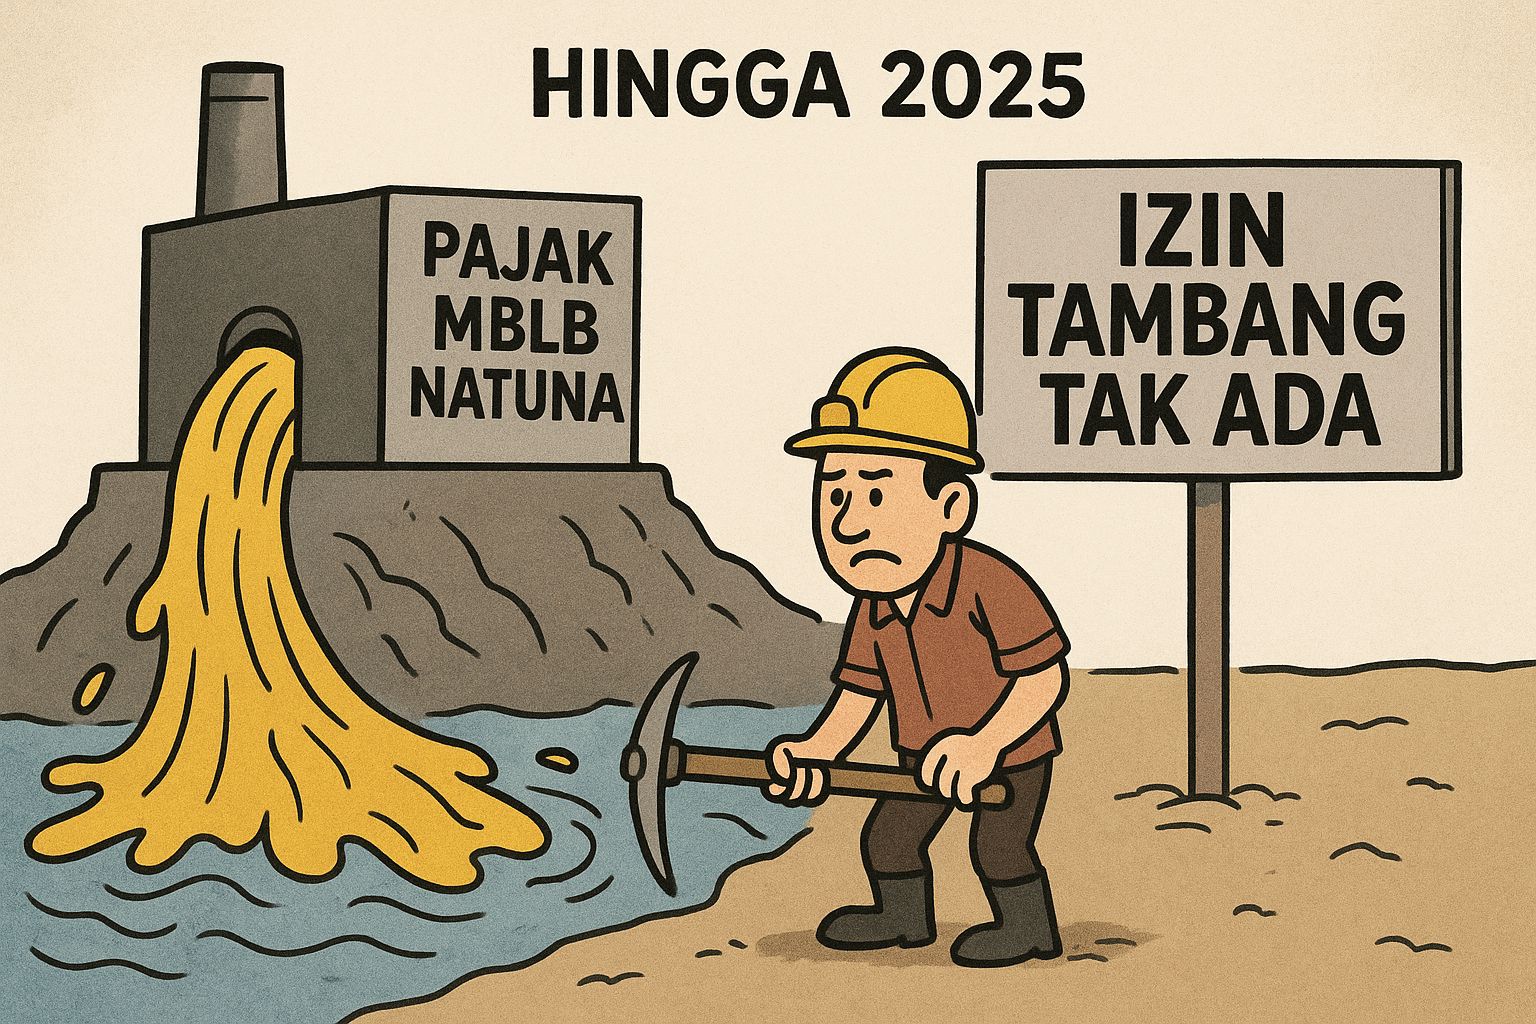
Alreinamedia.com-Natuna, Kejanggalan besar terungkap dari laporan pajak daerah Natuna tahun 2025. Badan Pengelola Keuangan dan Pendapatan Daerah (BPKPD) mencatat setoran pajak Mineral Bukan Logam dan Batuan (MBLB) sebesar Rp25,5 miliar hingga 8 September 2025. Namun, angka fantastis itu bertolak belakang dengan fakta di lapangan, Natuna tidak memiliki izin tambang pasir, granit, maupun batu.
Satu-satunya izin galian C di Natuna hanya dimiliki PT Berkah Tambang Sejahtera Natuna, dan itupun sebatas tanah urukan. Kepala Dinas PTSP Natuna, Ahmad Sopian saat dikonfirmasi (27/8/25) menegaskan bahwa perusahaan ini tidak memiliki izin material pasir atau batu.
Lalu, dari mana datangnya miliaran rupiah pajak , granit, dan batuan yang tercatat resmi di kas daerah kecuali dari Pasir Kuaras saja Perusahaan yang telah mengantongi izin?
Data BPKPD yang dikonfirmasi langsung oleh Kepala BPKPD melalui Kabid Pendapatan, Asnidar, Senin (8/9/25), menyebutkan rincian setoran pajak MBLB:
• Pajak granit dan andesit: Rp21.445.200
• Pajak pasir krikil: Rp3.942.920
• Pajak pasir kuarsa: Rp25.514.725.000
• Pajak MBLB lainnya: Rp43.751.092
Angka ini seakan menunjukkan aktivitas tambang besar-besaran. Padahal, izin tidak ada. Jika benar material tersebut dipasok dari luar Natuna, maka Pemkab Natuna tidak memiliki kewenangan menarik pajak MBLB. Pajak seharusnya dipungut di daerah asal material, bukan di lokasi proyek konstruksi.
Sumber internal yang ditemui media ini menyebut praktik seperti ini sudah lama berlangsung. Dugaan sementara, terjadi kesepakatan antara kontraktor dan sejumlah OPD sebelum proyek berjalan. Pajak MBLB tetap dibayarkan agar proyek tampak legal, meski materialnya tidak memiliki izin sah.
“Pajak itu seolah jadi stempel. Padahal izinnya jelas tidak ada,” ujar sumber yang enggan disebutkan namanya.
Praktik semacam ini mengindikasikan adanya rekayasa administrasi, pajak dipungut bukan berdasarkan izin tambang, melainkan untuk melancarkan proyek konstruksi.
Hukum sebenarnya sangat tegas. UU Nomor 3 Tahun 2020 tentang Pertambangan Mineral dan Batubara (UU Minerba) pasal 158 menyatakan:
Setiap orang yang melakukan usaha penambangan tanpa izin usaha pertambangan dapat dipidana dengan penjara paling lama lima tahun dan denda paling banyak Rp100 miliar.
Sementara itu, UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan Pusat dan Daerah menegaskan, pajak MBLB hanya dipungut dari material tambang yang legal dan berizin. Artinya, Pemkab Natuna tidak seharusnya menerima setoran pajak pasir atau granit tanpa dasar izin.
Dengan kondisi ini, baik kontraktor maupun OPD terkait berpotensi melanggar aturan. Kontraktor bisa dijerat pasal pertambangan ilegal, sementara OPD bisa dianggap melakukan pembiaran bahkan penyalahgunaan kewenangan.
Sebelumnya Sekretaris Daerah (Sekda) Natuna, Boy Wijanarko, memberikan pernyataan tegas ketika dikonfirmasi Senin (2/9/25).
“Kontraktor wajib memastikan material yang digunakan berasal dari tambang resmi dan berizin. Jika ditemukan penggunaan material ilegal dalam proyek pemerintah, akan ada konsekuensi hukum,” ujarnya.
Pernyataan ini menunjukkan sikap resmi pemerintah daerah. Namun di sisi lain, adanya setoran pajak MBLB dari material tanpa izin menimbulkan kontradiksi internal, antara sikap tegas pemerintah dan realitas administrasi di lapangan.
Fenomena ini menimbulkan pertanyaan tajam:
• Mengapa pajak MBLB tetap dipungut jika izin tambang tidak ada?
• Jika material berasal dari luar daerah, mengapa Pemkab Natuna tetap menarik pajaknya?
• Apakah miliaran rupiah pajak yang masuk benar-benar sah, atau sekadar “legalisasi semu”?
Hingga kini, belum ada penjelasan transparan dari pemerintah daerah maupun OPD mengenai kejanggalan ini. Publik menanti jawaban, apakah ada mekanisme hukum yang akan menindak, atau praktik ini kembali dibiarkan.
Jika dibiarkan, bukan hanya hukum yang dilanggar, tetapi juga kepercayaan publik pada institusi pemerintahan yang seharusnya menjaga aturan, bukan ikut mengabaikannya. (Arizki)